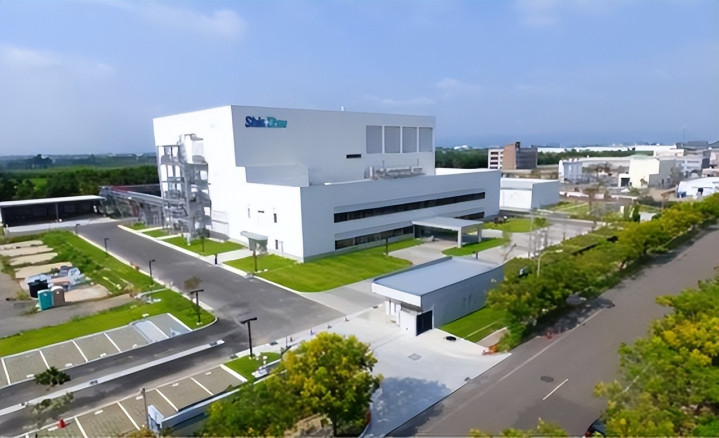
9月8号开始,中国商务部对日本产的半导体关键化学品二氯硅烷正式实施临时反倾销措施了。进口商报关的时候得交天价保证金,信越化学99.2%,德纳硅烷80.8%,其他日本公司统统99.2%。
啥概念?就是从今天起,日本这两家掌控全球半导体材料命脉的老牌企业,出口到中国的二氯硅烷,采购成本直接翻倍。
估计大部分人看到"二氯硅烷"这四个字,脑子里根本没画面。不知道这玩意儿到底干啥的,也不知道国家为啥要拿商务部这种大杀器来精准打击。
简单说,造芯片这事儿,光刻机相当于工程队,硅片是地基,那二氯硅烷就是专门用来搬运"硅原子砖头"的特种气体。芯片制造的化学气相沉积和外延生长工序里,工程师把气体吹进几百摄氏度的反应炉,二氯硅烷受热分解,把硅原子均匀地"吐"在硅片表面,一层层堆出纳米级的薄膜。
就像给蛋糕抹奶油,薄厚不均就翻车了。气体不纯或者沉积速度不均匀,整炉价值好几百万美元的晶圆当场报废。
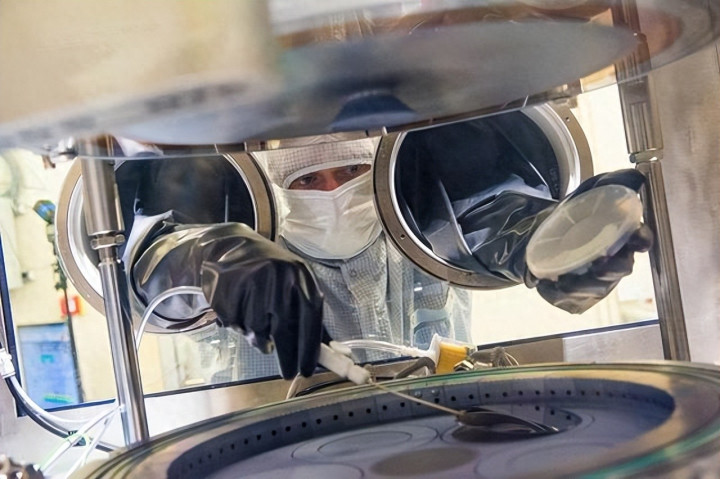
半导体制造对电子特气的纯度要求,通常得达到6N甚至7N,也就是99.99999%的超高纯度。在一个容纳几万人的足球场里,连半根头发丝那么大的杂质都不能有。
这种高纯度味精级别的精细化学品,市场一直被日本信越化学和德纳硅烷几家巨头死死攥着。日本企业靠几十年积累的材料技术,在电子特气领域吃够了垄断红利。
可这几年事情开始变了。中国本土半导体供应链发力,国内不少电子特气企业砸重金建洁净车间、招高精尖人才,要打破这种原材料断供的隐患。就在国产二氯硅烷刚准备走出实验室、开始建产能的时候,日企的商业操作来了。
根据国内产业的申诉数据,2022年到2024年这三年间,日本进口到中国的二氯硅烷价格悄悄跌了三成左右。有人要问了,日企降价不是好事吗?晶圆厂买便宜原材料不挺好吗?
这就低估了国际商业巨头的套路。这种打法在商业上叫"价格挤压",俗称"扼杀婴儿于摇篮"。本土初创企业刚投了几个亿搞研发,工厂产能还没跑满,单吨成本还在高位,国际巨头直接把价格砸到成本线甚至亏本价,强行霸占市场。
等中国本土企业的现金流断了、熬不过孵化期、纷纷破产关门,日企再重新坐享垄断地位,把价格翻倍涨回来。这套把戏国际化工巨头玩了上百年了。
可惜时代变了。美日一边联合限制向中国出口先进半导体设备和关键材料,想锁死中国的技术路线。另一边日本材料巨头又在中国市场搞价格倾销,想用价格战淹没中国本土供应链。既想吃中国半导体扩张的庞大红利,又想顺手掐断中国材料自主化的苗头,这套打法终于撞墙了。
商务部从立案到初裁动作非常快,9月7号发公告,9月8号直接实施。保证金比率定在80.8%到99.2%,等于拿日企自己的倾销差价加倍还了回去。80%以上的关税级保证金一加,日本二氯硅烷的价格优势直接归零。
这一招真正厉害的不在罚了多少保证金,而是瞬间打碎了中国晶圆大厂过去的采购惯性。
半导体行业里,材料占总成本的比例其实极小,但风险极大。以前晶圆厂采购主管的心态很现实,日本材料虽然贵点,可用了几十年,工艺参数稳,不用承担换供应商带来的风险。国产材料就算免费送上门试用,采购主管都得犹豫好几个月。
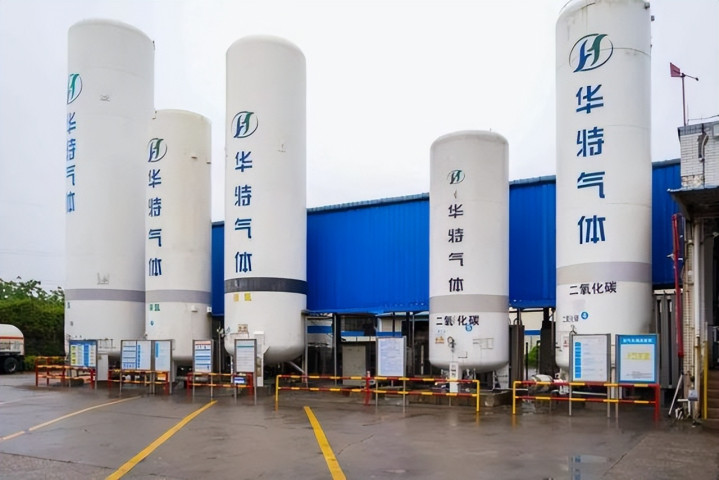
现在商务部把日本材料价格抬高了一倍,采购成本翻倍之后,晶圆厂管理层和供应链部门终于有了绝对动力去推国产化替代。以前排一两年的验证流程,现在绿色通道大开。国内像金宏气体、南大光电、华特气体这些长期布局电子特气的企业,终于等到了最宝贵的窗口期。
一旦晶圆厂通过了国产二氯硅烷验证并正式切入生产线,这种高粘性的供应链关系就固化下来了。到时候日本巨头就算再想降价杀回来,也只能眼睁睁看着。
从长远看,这场反倾销战役对全球半导体产业格局的影响更深远。半导体从来不是单一设备或单一口号的竞争,是整条供应链的耐力赛。
中国目前是全球半导体制造产能扩张最猛的市场,新建晶圆厂数量全球最多。失去中国市场的话,日本信越化学这些材料巨头天价的研发费用、庞大的工厂折旧成本去哪分摊?靠欧美那些建厂速度慢、运营成本高的晶圆厂?
这回的反倾销措施,既让日本材料巨头尝到了规则反制的滋味,也让中国本土电子特气产业链打通了从研发到商业落地的闭环。
高端产业的生存权从来不是求来的,是在规则和算力的博弈里一点点挤出来的。上游关键原料不再被单向挟制了,中国半导体产业的下半场才算真正有了底气。你怎么看?评论区聊聊。
658金融网配资提示:文章来自网络,不代表本站观点。